


Case Results
성공사례
‹ 뒤로가기
 목록으로
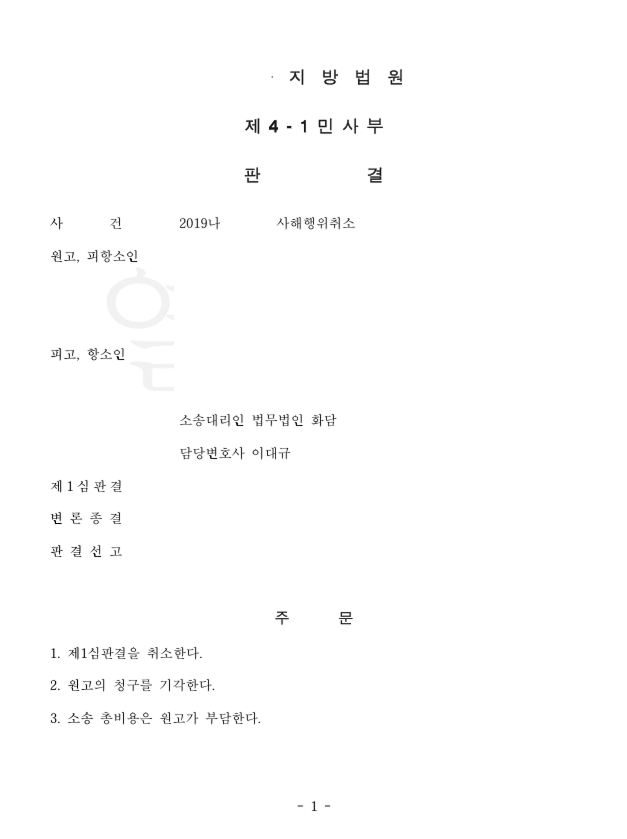
사해행위취소 항소심 승소사례
사건개요
원고(대한민국)는 의뢰인의 시아버지 김**에 대하여 조세채권을 보유하고 있었는데, 김**이 채무초과 상태에서 의뢰인에게 수표를 교부한 것이 증여로써 사해행위에 해당한다고 주장하며 의뢰인을 상대로 사해행위취소 소송을 제기하면서 원상회복으로 의뢰인이 원고에게 금전 및 이에 대한 지연손해금을 지급할 의무가 있다고 청구하였습니다.
제1심 법원은 원고의 사해행위주장을 모두 인정하여 청구를 인용하는 판결을 선고하였고, 의뢰인은 이에 불복하여 항소하였습니다.
제1심 법원은 원고의 사해행위주장을 모두 인정하여 청구를 인용하는 판결을 선고하였고, 의뢰인은 이에 불복하여 항소하였습니다.
법무법인 화담의 대응전략
첫째, 의뢰인이 은행으로부터 대출받은 돈 중 일부를 시아버지인 김**의 아들의 계좌로 송금하였고, 위 돈 중 일부를 다시 김**의 채권자에게 채무변제 명목으로 송금하였다는 사실을 금융거래내역을 통해 구체적으로 주장, 입증하였고, 이처럼 의뢰인이 시아버지 김**에게 돈을 대여한 사실이 있어 김**로부터 수령한 수표는 단순한 증여가 아닌 위 대여금의 변제를 받은 것이라는 점을 구체적으로 주장, 입증하였습니다.
둘째, 과거에 이미 의뢰인이 세무서장에게 김**으로부터 수료를 지급받은 것은 증여가 아니라 대여금의 회수에 불과하므로 증여세 과세대상에 해당하지 않는다는 취지의 해명자료를 제출하였고, 세무서장이 위 해명내용이 적정한 것으로 판단된다는 취지의 검토 결과를 통보하였다는 사실을 증거로 제출하였습니다. 이는 과세관청 스스로도 이 사건 금원 수수가 증여가 아님을 인정한 것으로서, 의뢰인의 주장을 강력하게 뒷받침하는 결정적 증거였습니다.
마지막으로 이대규 대표변호사는 사해행위 성립에 관한 입증책임이 사해행위를 주장하는 원고(대한민국)에게 있다는 점을 적극 활용하였습니다. 원고는 이 사건 수표 교부행위가 증여에 해당한다고만 주장하였을 뿐, 이를 뒷받침할 충분한 증거를 제출하지 못하였다는 점을 강하게 주장하였습니다.
승소결과 - 청구 기각 판결
당신의 물음에, 화담이 답합니다.
사실과 근거로 사건의 방향을 함께 정리하겠습니다.
전화 상담
02-3472-1871
